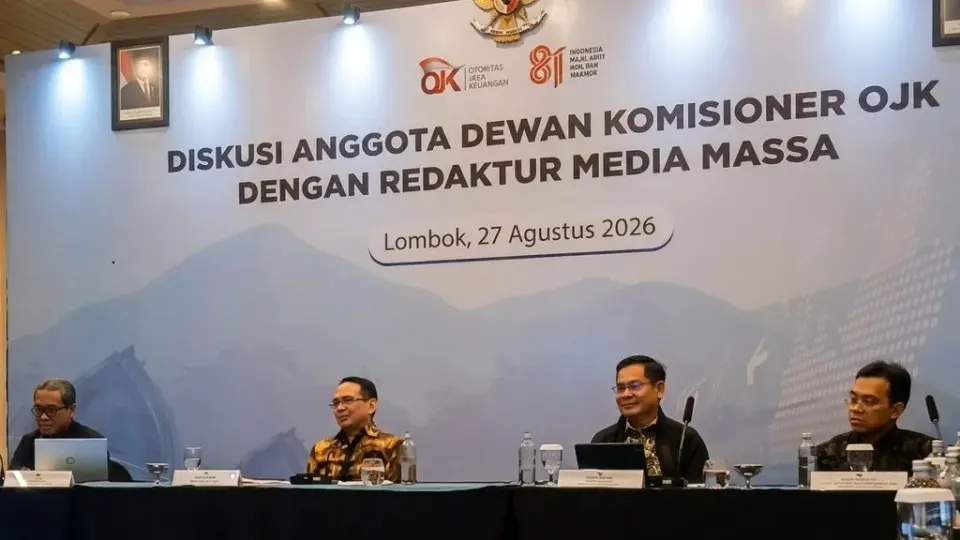
Otoritas Jasa Keuangan (OJK) mendorong industri dana pensiun di Indonesia untuk merancang program yang lebih fleksibel agar dapat menjangkau kelompok pekerja informal. Inisiatif ini ditujukan untuk memperluas perlindungan hari tua bagi segmen masyarakat yang selama ini belum terfasilitasi secara optimal oleh produk pensiun konvensional.
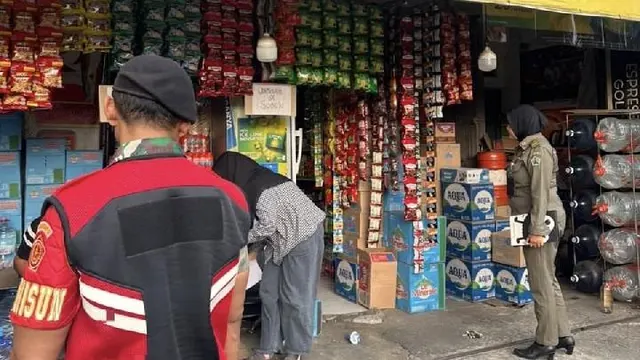
Saat ini, sekitar 57 persen dari total tenaga kerja di Indonesia berstatus sebagai pekerja informal. Kendati mendominasi komposisi ketenagakerjaan nasional, ketersediaan produk dana pensiun di pasar masih terpusat pada pekerja di sektor formal.
Penyesuaian Skema untuk Penghasilan Tidak Tetap
Pejabat OJK, Ogi Prastomiyono, menyatakan bahwa tantangan utama penyediaan dana pensiun bagi sektor informal terletak pada pola penghasilan yang tidak menentu. Kondisi ini membuat pekerja informal sulit memenuhi kewajiban iuran rutin dengan nilai tetap seperti yang berlaku pada skema pekerja formal.
Dentuman Keras & Kilatan Cahaya di Gorontalo, BMKG, Bukan Gempa
Kelompok informal tersebut tidak hanya mencakup masyarakat berpenghasilan rendah, melainkan juga profesi dengan pendapatan fluktuatif seperti seniman, atlet, hingga pekerja lepas. Untuk menjembatani kebutuhan tersebut, OJK meminta Dana Pensiun Lembaga Keuangan (DPLK) menyiapkan inovasi layanan serta aplikasi digital yang mempermudah pendaftaran dan pembayaran iuran secara mandiri.
Ogi juga menyoroti rendahnya manfaat pensiun masyarakat Indonesia yang rata-rata hanya mencapai 10 hingga 50 persen dari total penghasilan terakhir. Sebagai perbandingan perluasan akses perlindungan masa depan, ia mencontohkan India yang telah berhasil mengembangkan keterlibatan program dana pensiun hingga ke kelompok usia anak-anak.
Pergeseran Tata Kelola Pensiun Sektor Formal
Selain mendorong kepesertaan pekerja mandiri, OJK memaparkan dinamika yang tengah berlangsung di sektor formal. Industri mulai bergeser dari skema manfaat pasti menuju program iuran pasti.
Top! Kredit UMKM Bank BPD Bali Tumbuh 14,52% Hingga Agustus 2026

Perubahan model tersebut didorong oleh risiko keberlanjutan skema manfaat pasti yang kerap terkendala ketika perusahaan pendiri mengalami tekanan finansial atau berhenti beroperasi, sehingga kewajiban pembayaran manfaat pensiun terganggu.
Sebagai langkah transisi, sejumlah perusahaan kini menerapkan dua skema sekaligus: mempertahankan pegawai lama dalam skema manfaat pasti dan memasukkan karyawan baru ke dalam program iuran pasti. Pengelolaan program iuran pasti ini ke depan dapat dijalankan langsung secara internal oleh entitas pemberi kerja maupun dialihkan kepada DPLK.