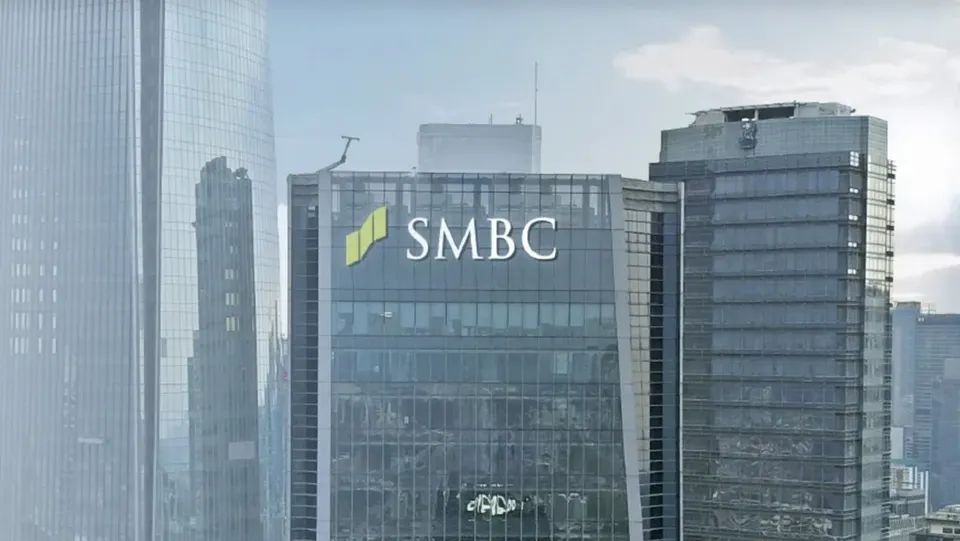
Menganalisis laporan keuangan perbankan merupakan langkah yang sering dilakukan untuk mengetahui tingkat kesehatan finansial suatu lembaga keuangan secara menyeluruh. Dengan mencermati angka-angka dalam laporan tersebut, pembaca dapat melihat profil kinerja suatu bank. Sebagai contoh dan acuan penerapan, laporan kinerja keuangan PT Bank SMBC Indonesia Tbk (BTPN) pada paruh pertama tahun ini dapat digunakan untuk menjabarkan tahapan analisis. Di bawah kepemimpinan Direktur Utama Henoch Munandar, bank ini berhasil membukukan laba bersih konsolidasi yang diatribusikan kepada pemilik entitas induk sebesar Rp1,4 triliun pada semester I-2026. Pencapaian angka ini mencatatkan pertumbuhan yang positif sebesar 40,3% secara tahunan atau year-on-year (yoy) apabila dibandingkan dengan periode yang sama pada tahun lalu.
Langkah pertama dalam melakukan analisis keuangan perbankan adalah mengidentifikasi faktor pendorong utama di balik perolehan laba bersih. Anda perlu memeriksa secara saksama dari mana saja pertumbuhan laba tersebut berasal pada periode pencatatan. Pada perolehan laba SMBC Indonesia di semester I-2026, pencapaian tersebut termasuk kontribusi yang berasal dari pengalihan portofolio kredit pensiun kepada PT Bank Tabungan Negara (Persero) Tbk (BBTN) atau yang kerap dikenal dengan nama BTN. SMBC Indonesia tercatat telah melaksanakan tahap pertama dari proses pengalihan portofolio kredit pensiun tersebut kepada BTN pada paruh pertama tahun 2026.
Langkah kedua yang harus dilakukan adalah meninjau kinerja penyaluran kredit di berbagai segmen bisnis yang dimiliki oleh bank. Hingga akhir Juni 2026, pencatatan total penyaluran kredit konsolidasi SMBC Indonesia berhasil mencapai angka Rp185,3 triliun. Saat menganalisis bagian ini, perhatikan tingkat pertumbuhan di tiap sektor pendukungnya. Kinerja penyaluran kredit bank ini ditopang oleh pertumbuhan kredit korporasi dan komersial yang mengalami kenaikan sebesar 12,8% yoy. Selain itu, kredit pada segmen digital savvy melalui platform Jenius (di luar digital micro) juga meningkat sebesar 9,9% yoy. Pada sektor pembiayaan lainnya, BTPN Syariah tumbuh sebesar 8,7% yoy, sementara pembiayaan Grup OTO ikut naik sebesar 5,8% yoy.
Bursa Mineral ICOMEX Bakal Dibentuk Hari Ini, Beroperasi 4 Januari 2027
Langkah ketiga mencakup pemeriksaan rincian pendapatan operasional beserta angka pencatatan biaya kredit. Pendapatan operasional konsolidasi SMBC Indonesia tercatat mencapai nominal sebesar Rp8,6 triliun. Angka pendapatan operasional tersebut terdiri dari komponen pendapatan bunga bersih sebesar Rp7,5 triliun serta komponen pendapatan operasional lainnya yang mencapai Rp1 triliun. Selain meninjau sisi pendapatan operasional, komponen biaya kredit juga menjadi bagian yang tidak kalah penting untuk diperhatikan dalam membaca laporan keuangan. Pada periode pencatatan yang sama, biaya kredit SMBC Indonesia mengalami penurunan sebesar 14,8% yoy menjadi Rp2,1 triliun.
Langkah keempat dalam tahapan analisis ini adalah mengevaluasi struktur pendanaan bank, dengan memfokuskan perhatian pada komponen saldo dana murah atau yang dikenal dengan istilah Current Account Savings Account (CASA). Saldo dana murah (CASA) yang dimiliki oleh SMBC Indonesia mengalami peningkatan sebesar 37,4% menjadi Rp60,1 triliun. Pertumbuhan saldo dana murah tersebut turut mendorong kenaikan rasio CASA bank menjadi 47,5%. Angka rasio CASA ini tercatat meningkat apabila dibandingkan dengan posisi 39,8% pada periode yang sama tahun sebelumnya.
The Fed Naikkan Suku Bunga, Bursa Asia Kompak Menguat
Langkah kelima sekaligus terakhir adalah melihat tingkat ketahanan modal serta melacak pertumbuhan aset secara keseluruhan. Rasio kecukupan modal atau Capital Adequacy Ratio (CAR) SMBC Indonesia tercatat berada di level 30,7% per 30 Juni 2026. Selanjutnya, Anda perlu memperhatikan angka pertumbuhan total aset untuk melihat skala perkembangan bank bersangkutan. Total aset SMBC Indonesia tercatat meningkat sebesar 4,7% yoy menjadi Rp245,5 triliun pada akhir Juni 2026. Melalui lima langkah peninjauan metrik keuangan ini, evaluasi terhadap laporan perbankan dapat dilakukan secara lebih terstruktur dan berbasis pada data aktual.