Kabar mengenai pertumbuhan ekonomi Indonesia pada kuartal kedua tahun 2026 yang mencapai angka 5,29 persen membawa angin segar bagi iklim makroekonomi nasional. Angka ini mencerminkan performa yang cukup baik di tingkat agregat. Namun, di balik pencapaian angka pertumbuhan yang menggembirakan tersebut, terdapat realitas lain yang patut menjadi perhatian serius. Penyaluran kredit untuk sektor Usaha Mikro, Kecil, dan Menengah (UMKM) dilaporkan masih berada dalam kondisi yang lesu dan rendah. Kontras antara pertumbuhan ekonomi yang tinggi dengan minimnya sokongan pembiayaan bagi pelaku usaha kecil memicu diskusi mendalam di kalangan pengamat ekonomi mengenai kualitas dari pertumbuhan itu sendiri. Informasi mengenai lesunya penyaluran kredit ini mengemuka pada Kamis (6/8/2026), memicu pertanyaan mengenai efektivitas kebijakan stimulus keuangan bagi sektor riil.
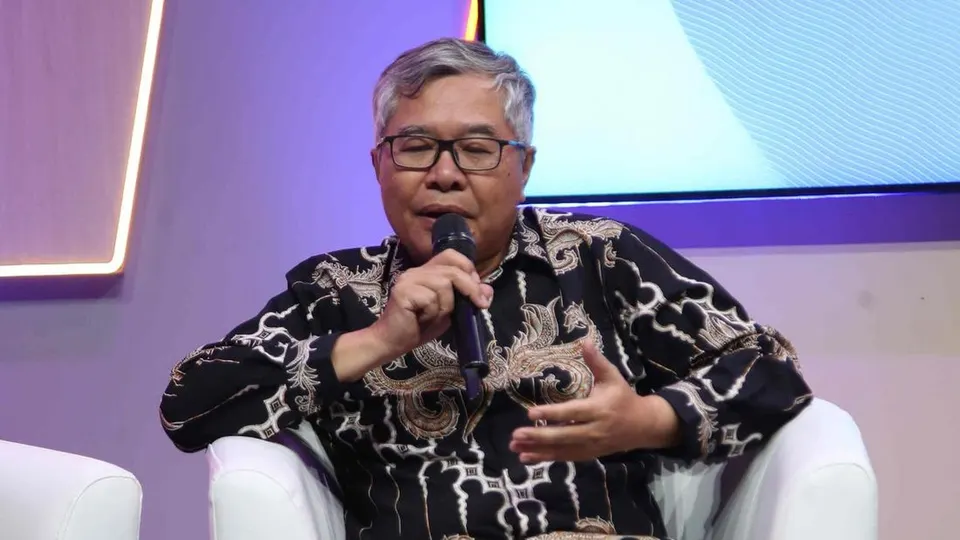
Menanggapi disparitas ini, Piter Abdullah selaku Ekonom Senior dari Prasasti Center memberikan pandangan kritis yang menyoroti ketimpangan tersebut. Menurutnya, kondisi perekonomian nasional tidak boleh dinilai semata-mata dari angka pertumbuhan ekonomi secara umum yang terlihat tinggi di atas kertas. Piter menekankan pentingnya melihat sebaran dari pertumbuhan tersebut untuk mengetahui apakah dampaknya benar-benar dirasakan oleh seluruh lapisan masyarakat atau hanya terkonsentrasi pada korporasi besar saja. Ketika angka produk domestik bruto menunjukkan tren positif namun akses pembiayaan bagi pelaku usaha akar rumput tersendat, hal ini mengindikasikan adanya ketimpangan distribusi ekonomi yang harus segera diurai oleh para pembuat kebijakan keuangan di Indonesia.
Kedudukan sektor UMKM dalam struktur ekonomi Indonesia sebenarnya sangat vital dan tidak boleh dikesampingkan begitu saja. Sektor ini bukan sekadar pelengkap aktivitas ekonomi perkotaan, melainkan pilar utama yang menopang stabilitas ekonomi nasional secara keseluruhan dari tingkat daerah hingga pusat. Data menunjukkan bahwa UMKM memiliki kemampuan luar biasa dalam menyerap tenaga kerja di tanah air, dengan kontribusi serapan mencapai kisaran 80 persen hingga 90 persen dari total angkatan kerja yang ada. Dengan daya serap yang sedemikian besar, setiap gangguan pada akses permodalan atau kredit bagi sektor ini dipastikan akan berdampak langsung pada kesejahteraan sebagian besar pekerja di Indonesia yang menggantungkan hidupnya pada usaha kecil.
Bursa Mineral ICOMEX Bakal Dibentuk Hari Ini, Beroperasi 4 Januari 2027
Kelesuan penyaluran kredit UMKM ini terjadi di tengah fenomena pergeseran struktur ketenagakerjaan yang cukup signifikan di berbagai wilayah Indonesia. Saat ini, tenaga kerja di Indonesia terpantau mulai banyak yang beralih dan mengisi sektor informal. Sektor informal ini sering kali sangat bergantung pada aktivitas bisnis berskala mikro dan kecil yang dikelola secara mandiri oleh masyarakat tanpa perlindungan korporasi besar. Ketika arus modal melalui skema kredit perbankan ke sektor UMKM melambat, ruang gerak bagi para pekerja informal untuk mempertahankan atau mengembangkan usaha mereka menjadi sangat terbatas. Hal ini pada akhirnya dapat menghambat peningkatan produktivitas nasional secara merata dan menciptakan jurang pemisah yang lebih lebar antara sektor formal dan informal.
Meskipun korelasi antara pertumbuhan ekonomi 5,29 persen dan lesunya kredit UMKM terlihat jelas, terdapat keterbatasan informasi mengenai faktor internal spesifik yang menyebabkan lembaga keuangan enggan menyalurkan kredit ke sektor ini secara lebih agresif pada pertengahan tahun 2026. Ketidakpastian mengenai apakah kelesuan ini disebabkan oleh ketatnya manajemen risiko perbankan, tingginya suku bunga acuan, atau justru penurunan daya beli masyarakat yang membuat pelaku UMKM sendiri enggan mengajukan pinjaman baru, masih memerlukan kajian lebih lanjut. Keterbatasan data empiris ini menjadi tantangan tersendir bagi para pengamat ekonomi dalam merumuskan solusi yang benar-benar tepat sasaran untuk mengatasi kemacetan aliran kredit ini.
The Fed Naikkan Suku Bunga, Bursa Asia Kompak Menguat
Pada akhirnya, tantangan terbesar bagi perekonomian Indonesia saat ini adalah bagaimana menjembatani kesenjangan antara angka pertumbuhan makro dengan realitas mikro di lapangan. Menjaga momentum pertumbuhan ekonomi di level 5,29 persen tentu merupakan prestasi penting bagi stabilitas nasional, namun memastikan bahwa sektor penopang seperti UMKM mendapatkan dukungan finansial yang memadai jauh lebih krusial untuk menjaga daya beli masyarakat bawah. Tanpa adanya pembenahan dalam distribusi kredit perbankan, kontribusi besar UMKM dalam menyerap tenaga kerja informal berisiko tidak berjalan optimal. Langkah konkret dari regulator keuangan sangat dinantikan untuk memastikan pertumbuhan ekonomi yang berkualitas dan inklusif bagi seluruh lapisan masyarakat.