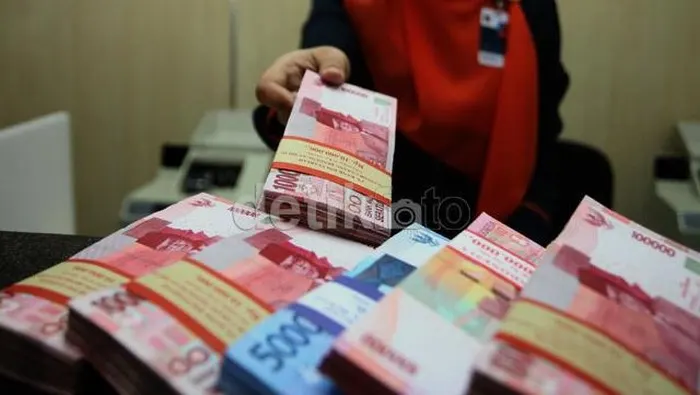
Kementerian Usaha Mikro Kecil dan Menengah (UMKM) mencatat realisasi penyaluran Kredit Usaha Rakyat (KUR) telah menembus Rp 219,62 triliun hingga 11 September 2026. Total pembiayaan bersubsidi tersebut telah menjangkau sekitar 3,41 juta debitur di berbagai wilayah.
Capaian per pertengahan September 2026 ini setara dengan 75,7 persen dari total target penyaluran KUR tahunan yang ditetapkan sebesar Rp 290 triliun. Dari keseluruhan penerima fasilitas tersebut, porsi debitur baru tercatat mencapai 117,11 persen.
Sebagian besar kucuran kredit mengalir ke aktivitas produktif. Penyaluran ke sektor produksi tercatat sebesar Rp 143,81 triliun atau 65,4 persen dari target. Angka serapan ini telah melampaui batas target yang ditetapkan pemerintah untuk sektor produksi, yakni sebesar 65 persen.
Menkeu Suahasil, Defisit APBN Akan Tetap di Bawah 3%
Perluasan Skema dan Relaksasi Sektor Produksi
Pada kebijakan KUR 2026, pemerintah memperluas cakupan akses pembiayaan dengan membuka ruang bagi pelaku sektor ekonomi kreatif untuk memanfaatkan kekayaan intelektual sebagai agunan tambahan.
Selain itu, skema pembiayaan untuk sektor produksi dan unit usaha yang berorientasi ekspor mendapatkan fasilitas suku bunga 6 persen efektif per tahun. Fasilitas tersebut diimbangi dengan pelonggaran batas frekuensi akad serta akumulasi nilai pinjaman yang dapat diakses oleh debitur di sektor-sektor prioritas tersebut.
Pertamina Serahkan 16 Korban Kapal Virgo ke Basarnas
Tantangan Penetrasi Kredit UMKM
Kendati penyaluran KUR mencatatkan progres signifikan, penetrasi pembiayaan UMKM secara keseluruhan masih dibayangi sejumlah tantangan struktural. Porsi kredit UMKM terhadap total kredit perbankan nasional tercatat mengalami penurunan, bergerak dari 20,9 persen pada Januari 2023 menjadi 17 persen pada April 2026.
Terdapat beberapa faktor yang masih membatasi ruang gerak pembiayaan formal bagi pelaku usaha kecil. Kendala tersebut meliputi rendahnya aksesibilitas pinjaman, catatan riwayat kredit negatif di Sistem Layanan Informasi Keuangan (SLIK) yang menurunkan kelayakan debitur, hingga tingkat suku bunga kredit perbankan umum untuk segmen UMKM yang dinilai masih relatif tinggi.