PT Pemeringkat Efek Indonesia (Pefindo) resmi menaikkan peringkat korporasi PT Indonesia Asahan Aluminium (Persero) atau Inalum menjadi idAA dengan outlook stabil. Peringkat baru ini mencerminkan kenaikan satu tingkat dari posisi sebelumnya yang berada di level idAA-/Stable.
Peringkat idAA tersebut disematkan Pefindo untuk periode 18 Agustus 2026 hingga 1 Juli 2027. Kenaikan peringkat ini dicapai setelah Pefindo mempertahankan peringkat Inalum di level idAA-/Stable selama dua periode berturut-turut pada 2024 dan 2025.
Dalam penilaian pemeringkatan, peringkat idAA mengindikasikan bahwa perseroan memiliki kapasitas yang sangat kuat untuk memenuhi komitmen keuangan jangka panjangnya jika dibandingkan dengan obligor lain di Indonesia.
Bahlil Sebut Perusahaan Asal Rusia Rusal Bakal Bangun Pabrik Pemurnian Bauksit di Kalimantan

Direktur Utama Inalum Melati Sarnita menyatakan bahwa peningkatan peringkat ini menjadi bukti kepercayaan terhadap kekuatan fundamental dan kondisi keuangan perseroan di tengah dinamika ketidakpastian global serta volatilitas pasar.
Peran Strategis dan Proyek Utama
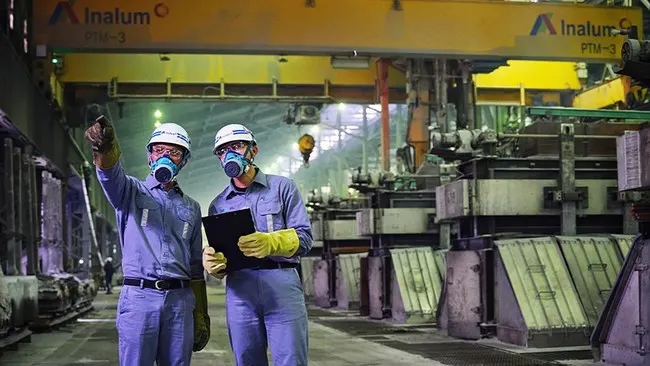
Kenaikan peringkat kredit ini turut mempertegas posisi penting Inalum sebagai bagian dari Grup MIND ID. Di dalam ekosistem holding industri pertambangan nasional tersebut, Inalum memegang mandat strategis untuk mengembangkan rantai nilai aluminium terintegrasi dari hulu hingga hilir, mulai dari pengolahan bijih bauksit hingga produk jadi aluminium.
Fundamental operasional dan finansial perseroan juga ditopang oleh pengembangan sejumlah proyek strategis nasional. Di antaranya adalah proyek Smelter Grade Alumina Refinery (SGAR) Fase I dan Fase II, serta pembangunan Smelter Aluminium II.
Pertamina Buka Suara soal Pembatasan Pertalite di Luwu Utara

Keunggulan Biaya dan Posisi Green Aluminium
Di pasar domestik, Inalum mengukuhkan posisinya sebagai satu-satunya produsen green aluminium primer di Indonesia. Posisi strategis ini diperkuat oleh pemanfaatan energi bersih yang bersumber dari pembangkit listrik tenaga air (PLTA) milik perseroan, serta ditopang oleh basis pelanggan industri yang terdiversifikasi.
Selain itu, Inalum memiliki keunggulan daya saing operasional berkat efisiensi biaya. Hal ini tercermin dari posisi biaya tunai (cash cost) perseroan yang konsisten berada pada kuartil pertama dalam kurva biaya aluminium global.