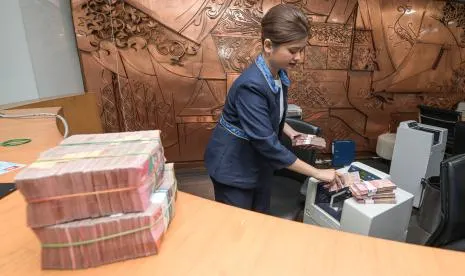
Penyaluran kredit perbankan di Indonesia menunjukkan akselerasi yang signifikan pada pertengahan tahun ini. Berdasarkan data terbaru dari Otoritas Jasa Keuangan (OJK), pertumbuhan kredit pada Juni 2026 berhasil menembus angka 12,67 persen secara tahunan (year-on-year/yoy). Angka ini menunjukkan peningkatan yang cukup tajam jika dibandingkan dengan capaian pada bulan sebelumnya, yakni Mei 2026, yang mencatatkan pertumbuhan sebesar 11,51 persen secara yoy. Secara nominal, total kredit yang telah disalurkan oleh industri perbankan nasional kini telah mencapai Rp 9,081 triliun.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, memaparkan perkembangan ini sebagai cerminan dari aktivitas ekonomi yang terus bergerak dinamis. Apabila ditinjau dari jenis penggunaannya, kredit investasi menjadi motor penggerak utama dengan mencatatkan pertumbuhan tertinggi, yaitu mencapai 24,9 persen secara yoy. Hal ini mengindikasikan bahwa pelaku usaha tengah gencar melakukan ekspansi kapasitas produksi maupun pembangunan infrastruktur baru. Sementara itu, dari kategori debitur, kelompok korporasi mencatatkan pertumbuhan kredit paling tinggi sebesar 20,45 persen secara yoy. Dari sisi kepemilikan bank, kelompok bank milik negara atau BUMN menjadi penyalur kredit dengan pertumbuhan tertinggi, yakni mencapai 16,54 persen secara yoy.
Perkembangan positif ini tidak hanya dinikmati oleh korporasi skala besar. Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) juga mulai memperlihatkan tren pemulihan dalam penyerapan pembiayaan. Kredit UMKM pada Juni 2026 tercatat tumbuh positif sebesar 1,05 persen secara yoy. Meskipun angka pertumbuhan ini masih tergolong moderat, capaian ini menunjukkan perbaikan yang nyata dibandingkan dengan posisi Mei 2026 yang hanya tumbuh sebesar 0,60 persen secara yoy. Peningkatan ini diharapkan dapat terus berlanjut guna memperkuat fondasi ekonomi masyarakat di tingkat akar rumput.
Bursa Mineral ICOMEX Bakal Dibentuk Hari Ini, Beroperasi 4 Januari 2027
Di sisi lain, kemampuan perbankan dalam menghimpun dana masyarakat atau Dana Pihak Ketiga (DPK) juga tetap terjaga dengan baik, meskipun mengalami perlambatan laju pertumbuhan. Pada Juni 2026, DPK tumbuh sebesar 10,21 persen secara yoy menjadi Rp 10.282 triliun. Laju ini lebih lambat dibandingkan dengan pertumbuhan Mei 2026 yang sempat menyentuh angka 13,47 persen secara yoy. Jika dirinci berdasarkan jenis simpanannya, tabungan mencatatkan pertumbuhan tertinggi sebesar 12,16 persen yoy, disusul oleh giro yang tumbuh sebesar 9,92 persen yoy, dan deposito yang tumbuh sebesar 8,20 persen yoy.
Meskipun penyaluran kredit tumbuh lebih cepat daripada penghimpunan dana, kondisi likuiditas perbankan nasional dipastikan masih berada dalam koridor yang sangat aman. Indikator Alat Likuid terhadap Non-Core Deposit (ALNCD) tercatat sebesar 101,92 persen pada Juni 2026, mengalami penurunan dari posisi Mei 2026 yang sebesar 108,20 persen. Sementara itu, rasio Alat Likuid terhadap Dana Pihak Ketiga (ALDPK) berada di level 23,08 persen pada Juni 2026, sedikit turun dari 24,74 persen pada Mei 2026. Kedua rasio likuiditas tersebut masih berdiri kokoh jauh di atas ambang batas (threshold) ketentuan masing-masing, yaitu sebesar 50 persen untuk ALNCD dan 10 persen untuk ALDPK. Selain itu, tingkat Liquidity Coverage Ratio (LCR) perbankan nasional berada di level yang sangat memadai, yakni sebesar 182,75 persen.
Daryono Gempa Pangalengan Bukan Pertanda Pasti Adanya Gempa Besar
Kesehatan industri perbankan juga tecermin dari kualitas aset yang terus membaik seiring dengan meningkatnya penyaluran kredit. Rasio kredit bermasalah atau Non-Performing Loan (NPL) gross perbankan berhasil ditekan menjadi 2,09 persen pada Juni 2026, turun dari posisi bulan sebelumnya yang berada di level 2,17 persen. Penurunan serupa juga terjadi pada rasio NPL net yang kini menjaga di angka 0,82 persen, sedikit menyusut dari 0,84 persen pada Mei 2026. Demikian pula dengan tingkat risiko kredit secara keseluruhan atau Loan at Risk (LAR) yang turun menjadi 8,47 persen pada Juni 2026 dari angka 8,72 persen pada Mei 2026.
Dari aspek kinerja keuangan dan permodalan, industri perbankan dalam negeri menunjukkan ketahanan yang solid. Tingkat profitabilitas perbankan mengalami kenaikan tipis menjadi 2,47 persen pada Juni 2026, dibandingkan dengan capaian Mei 2026 yang sebesar 2,45 persen. Di sisi lain, bantalan permodalan perbankan yang diukur melalui Capital Adequacy Ratio (CAR) tercatat sebesar 23,70 persen pada Juni 2026. Posisi permodalan ini hanya mengalami perubahan minor dibandingkan dengan posisi Mei 2026 yang berada di level 23,74 persen, menunjukkan bahwa perbankan nasional memiliki modal yang sangat kuat untuk mengantisipasi potensi risiko di masa mendatang.