Pertemuan para pelaku industri perbankan daerah dalam Regional Bank Summit 2026 yang diselenggarakan oleh CNBC Indonesia pada Rabu, 5 Agustus 2026, menjadi momentum penting untuk membahas masa depan Bank Pembangunan Daerah (BPD). Mengusung tema "Transformasi Strategis BPD dalam Mendorong Pembangunan Nasional", forum diskusi strategis ini mempertemukan regulator, jajaran pimpinan BPD, serta berbagai pemangku kepentingan terkait. Di tengah dinamika industri keuangan yang terus berkembang, konsolidasi dan kolaborasi menjadi fokus utama guna memperkuat posisi bank daerah di pasar nasional.
Dalam salah satu sesi dialog yang dipandu oleh Shania Alatas, hadir dua tokoh penting industri perbankan daerah, yaitu Direktur Utama Bank Jakarta sekaligus Ketua Umum ASBANDA, Agus Haryoto Widodo, serta Direktur Utama PT Bank Pembangunan Daerah Jawa Timur Tbk (Bank Jatim/BJTM), Winardi Legowo. Diskusi tersebut mengupas tuntas mengenai strategi pembentukan Kelompok Usaha Bersama (KUB) serta pola kemitraan antara BPD dengan Bank Perkreditan Rakyat (BPR).
Bagaimana relevansi kolaborasi melalui Kelompok Usaha Bersama (KUB) bagi masa depan BPD?
Menurut penjelasan Ketua Umum ASBANDA, Agus Haryoto Widodo, langkah kolaborasi antar-BPD melalui wadah KUB memiliki relevansi yang sangat tinggi bagi kelangsungan bank daerah. Pembentukan kelompok usaha ini diharapkan mampu menjadi solusi atas berbagai keterbatasan yang kerap dihadapi oleh bank di tingkat regional. Melalui sinergi KUB, BPD dapat memperkuat struktur permodalan mereka secara kolektif. Selain itu, aliansi ini dirancang untuk mempercepat ekspansi bisnis, menciptakan efisiensi dalam pembangunan infrastruktur layanan digital, serta meningkatkan kualitas dan kompetensi sumber daya manusia di lingkungan perbankan daerah.
Apa saja hambatan utama yang dihadapi dalam proses konsolidasi KUB ini?
Bursa Mineral ICOMEX Bakal Dibentuk Hari Ini, Beroperasi 4 Januari 2027
Meskipun memiliki potensi manfaat yang besar, penyatuan BPD ke dalam sebuah KUB tidak terlepas dari sejumlah tantangan mendasar. Agus Haryoto Widodo mengidentifikasi beberapa kendala utama, di antaranya adalah adanya perbedaan visi dan kepentingan antara masing-masing pengelola BPD. Selain itu, tingkat kesiapan modal dan penguasaan teknologi yang tidak merata di antara bank daerah turut memperumit proses integrasi. Tantangan psikologis dan politis juga muncul, terutama berkaitan dengan adanya kekhawatiran dari daerah asal mengenai potensi hilangnya identitas asli BPD setelah bergabung dalam kelompok usaha bersama tersebut.
Bagaimana Bank Jatim merumuskan parameter keberhasilan dalam pembentukan KUB BPD?
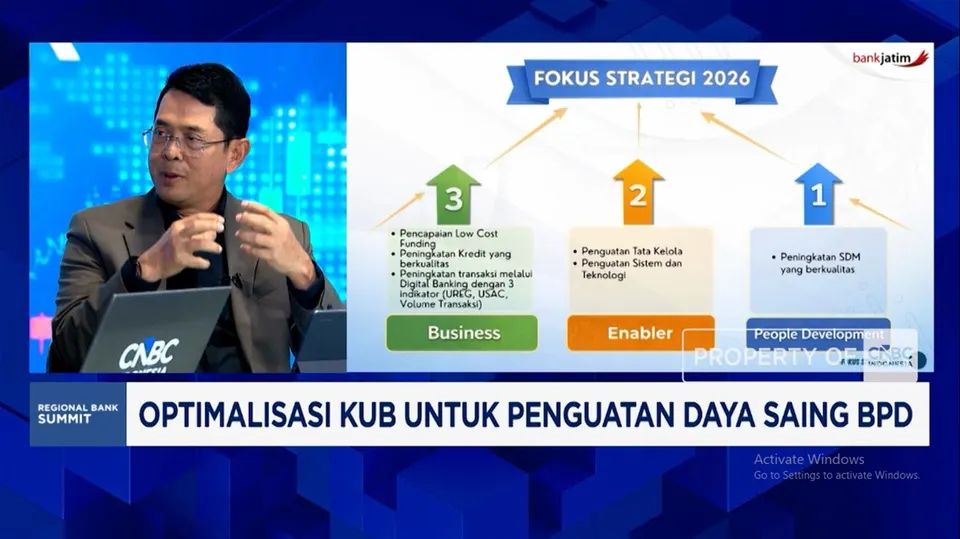
Direktur Utama Bank Jatim, Winardi Legowo, menekankan bahwa keberhasilan KUB BPD tidak boleh diukur secara sempit hanya dari tercapainya persyaratan modal minimum sebesar Rp3 triliun. Bagi Bank Jatim, pemenuhan angka nominal tersebut barulah langkah awal. Keberhasilan jangka panjang perbankan sangat bergantung pada lima faktor utama, yaitu kekuatan modal, tata kelola yang bersih, kesiapan sistem, keandalan teknologi, serta kualitas sumber daya manusia yang mumpuni. Lebih lanjut, Bank Jatim menggarisbawahi pentingnya kesepakatan yang solid mengenai visi dan misi di antara seluruh anggota KUB. Setiap anggota harus memastikan bahwa manfaat dari KUB ini didistribusikan secara adil dan saling menguntungkan melalui sinergi ekosistem bisnis yang nyata.
Bagaimana prospek sekaligus tantangan kerja sama antara BPD dan Bank Perkreditan Rakyat (BPR)?
The Fed Naikkan Suku Bunga, Bursa Asia Kompak Menguat
Selain kolaborasi sesama BPD, sinergi dengan BPR melalui konsep community bank juga menjadi topik pembahasan hangat. Namun, Bank Jatim mengamati adanya sejumlah hambatan dalam implementasinya. Salah satu kendala terbesar adalah belum selarasnya sinkronisasi target bisnis antara BPD dan BPR, yang pada akhirnya justru memicu pembengkakan biaya operasional. Di sisi lain, Bank Jakarta melihat potensi kemitraan ini sebenarnya cukup menjanjikan asalkan ditempatkan dalam struktur kerja sama yang tepat. Dalam ekosistem ini, terdapat pembagian keunggulan di mana satu lembaga keuangan memiliki kapasitas sumber daya yang lebih kuat, sedangkan BPR memegang keunggulan berupa kedekatan akses layanan langsung ke segmen pasar mikro.
Langkah konkret apa yang dapat ditempuh untuk mengatasi kendala kerja sama BPD dan BPR?
Untuk menjembatani perbedaan target dan menekan biaya operasional, BPD dan BPR dapat menerapkan strategi pembagian segmen pasar secara jelas, khususnya dalam penyaluran kredit. Keduanya juga dapat berkolaborasi dalam pemanfaatan dan penyediaan layanan digital terintegrasi. Sebagai bentuk perlindungan risiko, Agus Haryoto Widodo menyarankan agar sinergi BPD dan BPR diwujudkan dalam bentuk program kemitraan seperti linked program. Melalui model ini, kedua belah pihak dapat saling mendukung tanpa harus memindahkan atau mengalihkan risiko kegagalan bisnis dari satu lembaga keuangan ke lembaga keuangan lainnya.